O score de crédito não responde a tudo o que uma empresa precisa saber sobre uma pessoa ou outra organização. Um bureau de dados para empresas pode reunir informações cadastrais, de contato, profissionais e relacionais. Já o bureau de crédito é mais específico: concentra dados usados na análise de risco financeiro, como histórico de pagamentos e pontuação.
A distinção importa porque cadastro, prevenção a fraudes, concessão de crédito e aprovação de contratos podem exigir informações diferentes. Uma consulta limitada ao histórico financeiro, por exemplo, pode não esclarecer questões cadastrais ou operacionais importantes para a análise.
Neste artigo, você vai conhecer as diferenças entre os tipos de bureau, os dados que podem ser consultados sobre pessoas e empresas e os critérios para escolher um serviço. Também verá como relacionar consultas cadastrais, fiscais, judiciais e de crédito à finalidade da análise, além de avaliar a atualização, a cobertura e a segurança das informações.
Principais conclusões
- Entenda por que informações cadastrais e financeiras atendem a objetivos diferentes na análise de pessoas e empresas.
- Identifique quais categorias de dados podem apoiar validações, análises de risco e decisões comerciais.
- Associe cada consulta à finalidade do processo para obter informações relevantes sem ampliar desnecessariamente a análise.
- Avalie atualização, cobertura e segurança dos dados ao definir os critérios para selecionar um fornecedor.
- Conheça as opções de consulta disponíveis no mercado brasileiro e como elas podem se encaixar nos fluxos da sua empresa.
Qual a diferença entre Bureau de Dados e Bureau de Crédito?
Um bureau de dados reúne informações para diferentes análises empresariais; um bureau de crédito se concentra no risco financeiro. Entender essa diferença ajuda a selecionar consultas adequadas a cada decisão.
Conceito de bureau de crédito
Um bureau de crédito organiza informações financeiras de pessoas e empresas para apoiar a análise de crédito. Os registros podem incluir histórico de pagamentos, dívidas em aberto e pontuação, oferecendo elementos além daqueles informados pelo próprio solicitante.
Esses registros ajudam uma empresa a decidir sobre concessão de prazo ou contratação. Um bureau de dados pode reunir também informações cadastrais, profissionais e relacionais, úteis em verificações que vão além da inadimplência. Os escopos são diferentes, mas podem se complementar na análise de um mesmo cadastro.
Informações financeiras e indicadores de risco
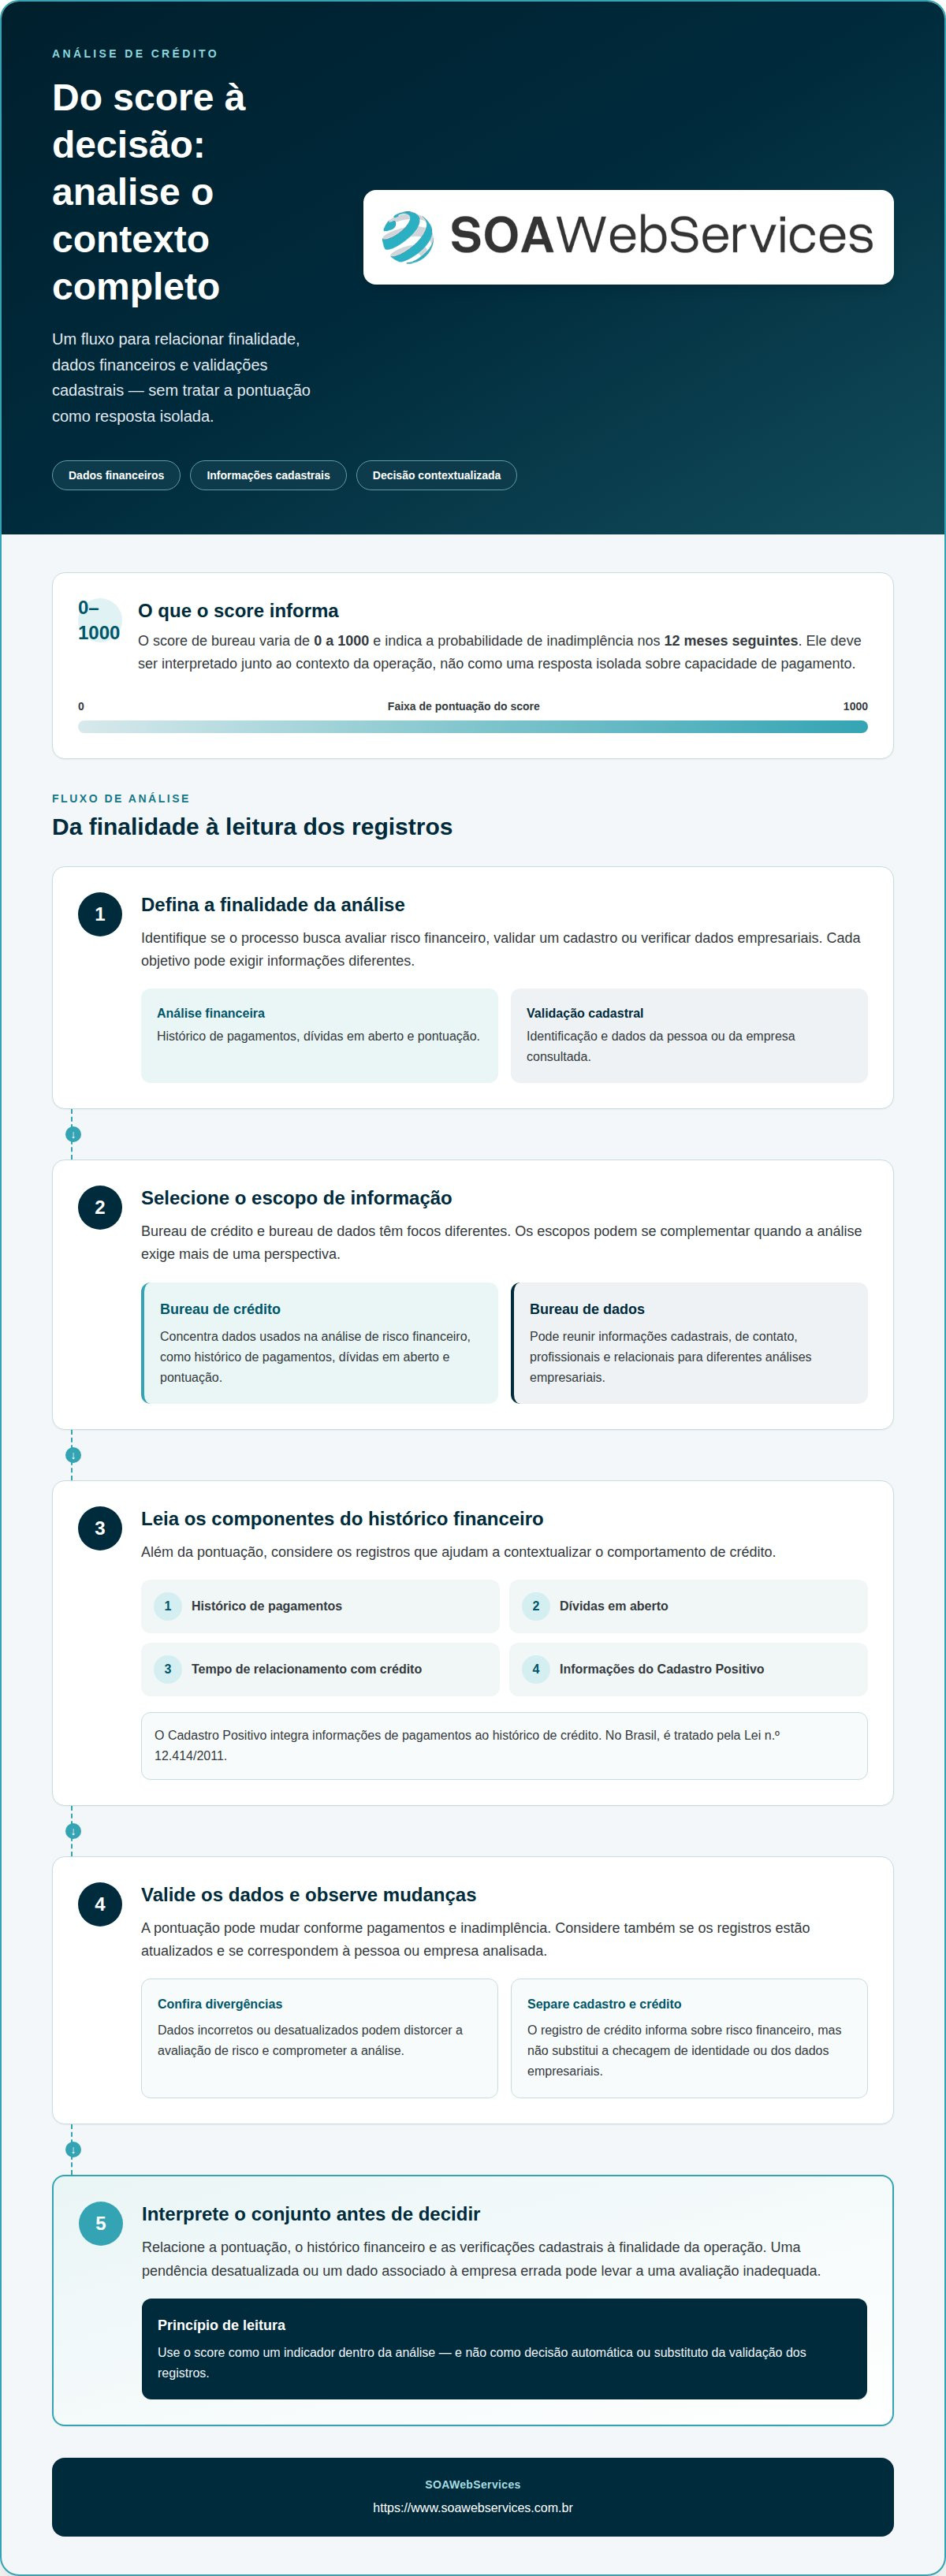
Informações financeiras descrevem o comportamento de crédito registrado, enquanto indicadores sintetizam elementos desse histórico para apoiar a estimativa de risco. O score de bureau varia de 0 a 1000 e indica a probabilidade de inadimplência nos 12 meses seguintes.
Entre os dados considerados podem estar histórico de pagamentos, dívidas em aberto, tempo de relacionamento com crédito e informações do Cadastro Positivo. A pontuação pode mudar conforme pagamentos e inadimplência. Por isso, interprete-a junto ao contexto da operação, não como uma resposta isolada sobre a capacidade de pagamento.
No Brasil, a Lei do Cadastro Positivo é a Lei n.º 12.414/2011, conforme a Presidência da República - Casa Civil. O Cadastro Positivo integra informações de pagamentos ao histórico de crédito. Para uma análise de crédito, a leitura conjunta dos registros pode oferecer mais contexto do que observar apenas pendências.
Histórico de crédito empresarial
O histórico de crédito empresarial reúne registros financeiros associados a uma empresa, como pagamentos e eventuais atrasos. O cumprimento regular dos compromissos forma um histórico diferente daquele marcado por dívidas não pagas. Os registros acompanham a evolução da relação da empresa com o crédito.
Uma empresa pode consultar seus registros para identificar informações que influenciem análises futuras. Se encontrar divergências, deve indicar o dado contestado e solicitar a correção ao responsável pelo registro, apresentando elementos que ajudem a localizar a informação. Quando uma pessoa é negativada, a regularização e o acordo de pagamento podem resolver a pendência; após a regularização, cabe à empresa responsável retirar o nome da lista.
Ao avaliar outra empresa, combine o histórico financeiro com verificações cadastrais pertinentes à finalidade. O registro de crédito informa sobre risco financeiro, mas não substitui a checagem de identidade ou dos dados empresariais. Separar essas etapas ajuda a evitar interpretações equivocadas e a considerar possíveis fraudes sem transformar um indicador em decisão automática.
Quais informações podem ser consultadas em um bureau de crédito?
Para consultar o CNPJ, a situação cadastral e o quadro societário, utilize uma consulta empresarial identificada pelo CNPJ, incluindo a consulta de QSA. Dados incorretos ou desatualizados podem distorcer a avaliação de risco, dificultar a identificação de fraudes e levar a decisões comerciais inadequadas.
Categorias de informações consultadas
As consultas podem combinar dados cadastrais, financeiros, empresariais e de pagamentos. O cadastro reúne informações básicas de identificação; a análise financeira pode incluir protestos em aberto, pendências de pagamento e situação junto à Receita Federal.
O histórico de pagamentos e os indicadores de crédito ajudam a avaliar compromissos financeiros registrados. Os dados empresariais, por sua vez, contextualizam a organização consultada. Relacione cada categoria à finalidade: uma análise de crédito requer informações diferentes de uma validação cadastral.
Consulta de dados empresariais
A consulta empresarial relaciona o CNPJ a informações cadastrais da pessoa jurídica, como a situação junto à Receita Federal. O resultado permite comparar os dados apresentados com o registro consultado antes de avançar com um cadastro, contrato ou análise comercial.
Para verificar a composição societária, a consulta de QSA retorna a lista de sócios e administradores de uma empresa a partir do CNPJ. Essa informação pode apoiar a análise de vínculos empresariais e a identificação dos responsáveis associados à organização. Interprete o resultado conforme a finalidade da validação.
As informações dependem das fontes disponíveis em cada serviço, e o conjunto de dados varia entre fornecedores. Na análise, dados cadastrais e financeiros são organizados para atender a uma finalidade, como verificar a identidade de uma empresa ou avaliar pendências. A validação compara os dados apresentados com os registros consultados e ajuda a reduzir divergências operacionais.
Antes de decidir, separe as categorias de informação. A situação cadastral ajuda a verificar se os dados da empresa correspondem ao registro consultado; pendências e histórico de pagamentos contribuem para a análise financeira. Registros de fontes distintas também podem apoiar verificações específicas, desde que sejam pertinentes à finalidade definida.
O risco aumenta quando um dado incorreto é tratado como atual ou conclusivo. Associar um CNPJ a informações de outra empresa pode comprometer o cadastro; uma pendência desatualizada pode influenciar indevidamente a análise de crédito. Validar os dados, considerar a atualização das fontes e interpretar os registros em conjunto ajuda a evitar decisões baseadas em informações incompletas.
Defina quais informações cada processo realmente exige e mantenha esse critério consistente entre consultas. Para organizar as consultas de acordo com as necessidades da operação, converse com a equipe especializada.
Dados disponíveis sobre pessoas e empresas
As informações disponíveis variam conforme a pessoa ou empresa consultada, as fontes utilizadas e a finalidade da análise. Em processos de cadastro, crédito ou prevenção a fraudes, cada categoria atende a uma necessidade diferente.
Para pessoas físicas, os dados básicos podem incluir nome completo, sexo, data de nascimento, nacionalidade, estado civil, RG e veículo. Os dados de contato podem abranger telefone fixo e celular, operadora, e-mail e endereço residencial ou comercial. Essas informações ajudam a relacionar um cadastro a uma identidade e a um canal de contato.
O escopo também pode incluir dados profissionais e relacionais. Entre os profissionais, podem aparecer profissão, empresa em que a pessoa atua e data de admissão. Entre os relacionais, podem constar vínculos com parentes, sócios e cônjuges. Use cada informação conforme o propósito da consulta.
- Identificação: nome completo, data de nascimento e RG ajudam a distinguir registros de pessoas físicas.
- Contato: telefone, e-mail e endereço permitem analisar canais associados ao cadastro.
- Atuação profissional: profissão e empresa relacionada acrescentam contexto econômico e ocupacional.
- Vínculos: relações com sócios ou parentes podem apoiar análises de conexões entre cadastros.
Para empresas, as consultas podem incluir dados cadastrais e informações sobre a composição societária. O CNPJ permite localizar o cadastro da pessoa jurídica, enquanto a consulta de QSA apresenta sócios e administradores. Conforme a finalidade, essas informações apoiam validações antes de contratos, parcerias ou concessões de crédito.
Dados financeiros acrescentam outra dimensão às operações. Segundo estimativas do Banco Central do Brasil, o Cadastro Positivo reúne mais de 180 milhões de CPFs ativos. Registros de pagamentos podem contribuir para a análise de crédito; já informações de contato ou vínculos empresariais atendem a verificações cadastrais diferentes.
A quantidade de dados, por si só, não determina a qualidade da análise. Primeiro, defina se o processo exige identificação, contato, vínculo profissional ou avaliação financeira. Depois, associe cada campo consultado à finalidade e evite tratar relações indiretas como prova conclusiva sobre uma pessoa ou empresa.
Por exemplo, ao avaliar uma empresa para uma operação comercial, o CNPJ e o quadro societário podem ajudar na validação cadastral. Se a decisão envolver crédito, informações financeiras e histórico de pagamentos acrescentam contexto. Dados públicos e registros de fontes diferentes podem divergir; comparar campos compatíveis ajuda a detectar inconsistências sem confundir cadastro com risco financeiro.
Critérios para escolher um fornecedor
Não há uma lista única de documentos aplicável a toda contratação de bureau. Para começar a avaliação, organize o CNPJ da empresa, a identificação do representante e a finalidade das consultas. Os requisitos documentais e técnicos variam conforme o fornecedor e o modelo de integração.
Comece verificando se os dados atendem ao processo. A concessão de crédito pode exigir informações financeiras, enquanto a validação cadastral de uma empresa requer dados de identificação e situação cadastral. Defina quais decisões os resultados devem apoiar antes de comparar propostas.
As fontes disponíveis variam entre fornecedores e alteram a cobertura das consultas. Compare categorias como dados cadastrais, histórico de pagamentos, informações empresariais e registros públicos. Um serviço pode atender à validação de CNPJ sem oferecer o mesmo conjunto de dados financeiros de outro.
Verifique a atualização das informações e sua adequação à rotina da empresa. Registros desatualizados podem comprometer análises de risco, relatórios e pontuações. Por exemplo, uma pendência antiga apresentada como atual pode afetar a avaliação de uma empresa em uma negociação comercial.
Analise o custo junto com a qualidade e a cobertura. Entre os serviços com preço informado estão Pessoa Jurídica Simplificada, Pessoa Jurídica Estendida, Consulta Fiscal API e consulta de processos jurídico, com cobrança em BRL por requisição. Compare o preço aplicável a cada serviço e avalie se os dados oferecidos são pertinentes ao processo.
Segurança é outro critério central. Bureaus precisam cumprir regras e requisitos técnicos para armazenar e fornecer dados. A Lei Geral de Proteção de Dados, Lei n.º 13.709/2018, conforme a Presidência da República - Casa Civil, estabelece o marco brasileiro de proteção de dados pessoais. Considere como o fornecedor trata o acesso e o uso das informações na operação.
Avalie também a integração com os sistemas existentes. Uma consulta manual pode atender a uma necessidade pontual; operações recorrentes podem exigir integração por API, tratamento estruturado das respostas e registro dos resultados. Antes de incorporar consultas às regras de negócio, examine exemplos de retorno, campos disponíveis e o tratamento de dados incompletos.
- Finalidade: relacione cada consulta à decisão empresarial que ela deve apoiar.
- Cobertura: compare fontes e categorias pertinentes a pessoas jurídicas.
- Atualização: avalie a adequação temporal dos dados aos relatórios e análises.
- Segurança: examine os controles de acesso e o tratamento das informações.
- Integração: verifique compatibilidade entre respostas e sistemas da operação.
Para concluir a seleção, simule uma consulta alinhada ao processo real, como a análise cadastral de uma empresa antes da assinatura de um contrato. Verifique se os dados respondem à necessidade, se a pontuação é contextualizada e se os campos permitem decisões rastreáveis. O teste torna a comparação mais objetiva e evita que a escolha se baseie apenas no preço.
Quais são os principais bureaus de dados empresariais no Brasil?
No Brasil, os bureaus de dados diferem pelas fontes consultadas e pelas categorias de informações disponíveis. A escolha de um fornecedor de bureau de dados para empresas deve considerar as informações necessárias para cada operação específica, priorizando a utilidade técnica do serviço em vez de focar apenas na notoriedade da marca no mercado.
Não existe um fornecedor único adequado a todas as análises empresariais. Uma consulta de risco de crédito pode apresentar histórico de pagamentos e indicadores financeiros; uma verificação cadastral exige dados essenciais de identificação da pessoa jurídica; uma pesquisa judicial atende a outra finalidade completamente distinta. É fundamental comparar os escopos sem tratar serviços diferentes como equivalentes.
As ferramentas tradicionais do mercado podem ser consideradas quando a empresa precisa consultar informações relacionadas a crédito e saúde financeira. A pontuação e os registros financeiros ajudam a compor a análise de risco, mas não substituem a validação cadastral nem a avaliação específica de um contrato comercial. Defina exatamente qual decisão tomar antes de escolher o tipo de consulta.
Em operações B2B, verifique se o serviço contratado permite consultar informações completas relacionadas ao CNPJ, à situação cadastral ativa e ao quadro societário. A consulta de QSA (Quadro de Sócios e Administradores), por exemplo, retorna as pessoas físicas e jurídicas associadas ao negócio. Esses dados apoiam validações cadastrais rigorosas, mas não equivalem ao histórico de pagamentos ou a indicadores de inadimplência.
Há também plataformas especializadas, como as soluções da SOAWebServices, que conectam consultas a diferentes fontes oficiais e organizam as respostas para otimizar processos internos. Nesse modelo tecnológico, a facilidade de integração e a seleção precisa dos dados disponíveis fazem total diferença. Avalie se os campos retornados atendem perfeitamente ao fluxo de cadastro, à análise de crédito ou às regras de prevenção a fraudes da sua empresa.
- Crédito: examine a disponibilidade de histórico de pagamentos e indicadores financeiros atualizados.
- Cadastro empresarial: verifique a profundidade dos dados do CNPJ e as informações sobre a estrutura societária.
- Pesquisa judicial: considere essa consulta especializada quando a análise de risco exigir informações processuais e antecedentes.
- Integração: avalie como os resultados das consultas podem ser incorporados de forma automatizada às regras de negócio.
Na etapa de comparação, examine atentamente a cobertura das fontes, a frequência de atualização dos registros e a adequação dos resultados à finalidade da sua operação. Um fornecedor pode oferecer mais dados cadastrais e estruturais, enquanto outro se concentra exclusivamente em informações de risco e crédito. Essa diferença afeta diretamente a utilidade prática do retorno, especialmente quando a análise combina validação de identidade e solidez financeira.
Primeiro, identifique com clareza o tipo de decisão empresarial que precisa ser tomada; depois, compare as consultas que podem apoiá-la com eficiência. Não escolha um parceiro apenas pelo nome: avalie a qualidade dos dados entregues, a consistência técnica das respostas e a facilidade de integração com o seu sistema. Dessa forma, a tomada de decisão fica muito mais objetiva e alinhada às reais necessidades da sua operação.
SOAWebServices
A SOAWebServices oferece consultas para diferentes necessidades de análise empresarial. A Consulta Serasa apoia avaliações relacionadas a crédito; a Biometria Facial atende à verificação de identidade; o Data Stream e a Consulta Judicial contemplam outras necessidades de consulta e processamento de dados.
Escolha a solução conforme a finalidade da operação e os dados necessários para embasar a decisão. Essa relação mantém a análise alinhada ao processo, seja para avaliar crédito, validar dados ou consultar informações judiciais.
Se sua empresa está planejando incorporar consultas de dados à operação, entre em contato com a SOAWebServices para conversar sobre as necessidades do negócio.
Transforme a consulta em uma decisão operacional
O próximo passo é definir em que etapa do fluxo empresarial a informação será usada. Identifique o ponto que precisa de validação, determine quais dados são pertinentes e estabeleça como o resultado será considerado pela regra de negócio. Assim, o bureau de dados para empresas deixa de ser uma consulta isolada e passa a apoiar um processo definido.
A SOAWebServices oferece Consulta Serasa, Consulta CPF/CNPJ e Biometria Facial para diferentes necessidades de análise e validação. A escolha depende do objetivo: avaliar informações de crédito, conferir dados de identificação ou apoiar a verificação de identidade. Alinhe a consulta ao uso previsto e à forma como a operação trata os resultados.
Com critérios claros desde o início, sua equipe pode estruturar consultas coerentes com as decisões que precisa tomar. Defina objetivamente a necessidade da operação e avance a partir dela.
Perguntas frequentes
Como essas empresas funcionam?
Na prática, a consulta começa pela definição da finalidade e pelo envio dos identificadores necessários, como CPF ou CNPJ. O sistema processa a solicitação e retorna os campos disponíveis para aquela consulta. A equipe pode registrar o resultado, encaminhar divergências para análise humana e aplicar a regra correspondente. Esse fluxo também documenta por que uma solicitação avançou ou foi direcionada para revisão.
Como o bureau de crédito influencia o seu negócio?
Os resultados podem influenciar as condições comerciais oferecidas pela empresa. Em vez de aplicar uma resposta automática a todo cadastro, a equipe pode definir critérios internos para encaminhar propostas a diferentes níveis de análise. Por exemplo, uma solicitação que não atenda a um critério pode seguir para avaliação adicional. A consulta informa o processo; a política comercial determina o encaminhamento.
Por que um bureau de crédito é essencial para empresas?
Um bureau de crédito pode ser relevante quando a empresa assume riscos ao vender a prazo ou contratar com pagamento futuro. Isso não significa que toda organização precise usar a mesma consulta em todas as operações. Uma venda à vista, por exemplo, pode exigir controles diferentes de uma linha de crédito recorrente. A utilidade depende do risco envolvido, do processo interno e das informações necessárias para decidir.
Quais leis e regulamentações regem os bureaus de crédito no Brasil?
Entre as referências brasileiras estão a Lei do Cadastro Positivo, Lei n.º 12.414/2011, e a Lei Geral de Proteção de Dados, Lei n.º 13.709/2018; ambas são identificadas pela Presidência da República - Casa Civil. Para a rotina empresarial, documente a finalidade de cada consulta, restrinja o acesso interno aos resultados e mantenha procedimentos para tratar divergências. A aplicação das normas depende da atividade e do tratamento realizado.
Quais os principais formatos de um Bureau de Crédito?
O termo “formato” pode se referir à forma de acesso ou à apresentação do resultado. Uma consulta pode ser feita individualmente por uma interface; uma integração por API permite incorporar respostas a um fluxo digital. Os dados também podem ser organizados em campos estruturados ou relatórios. Ao planejar a operação, defina qual formato facilita a auditoria interna e o uso consistente pelos sistemas envolvidos.
Qual a finalidade e importância do Bureau de Dados?
Um bureau de dados ajuda a apoiar verificações empresariais que vão além da concessão de crédito. Por exemplo, a área de compras pode consultar informações cadastrais para conferir um novo fornecedor antes de incluí-lo no sistema interno. Outra equipe pode validar dados de contato para atualizar um cadastro. Em cada caso, a finalidade deve orientar quais informações são consultadas e quem terá acesso ao resultado.
Qual a importância do bureau na análise e concessão de crédito?
Na concessão de crédito, as informações consultadas podem apoiar a definição de limites, prazos e etapas de revisão, conforme a política da empresa. Para manter a consistência, registre os critérios de cada encaminhamento e aplique-os uniformemente a propostas comparáveis. A equipe também pode acompanhar se os resultados geram revisões frequentes ou decisões divergentes. Esse controle permite ajustar o processo sem tratar uma pontuação como ordem automática.
O que é bureau de dados para empresas e como funciona no Brasil?
No Brasil, o bureau de dados para empresas é uma fonte de informações que pode apoiar rotinas como cadastro de clientes, análise de fornecedores e prevenção a inconsistências. A empresa define a finalidade, seleciona os campos pertinentes e incorpora os resultados ao processo correspondente. Para uma integração digital, mapeie como cada resposta será registrada e como o fluxo tratará dados ausentes ou divergentes.